Riflessioni dal panel «La fine del modello 60/40?» – EAM Day Lugano, LAC, 22 settembre 2026
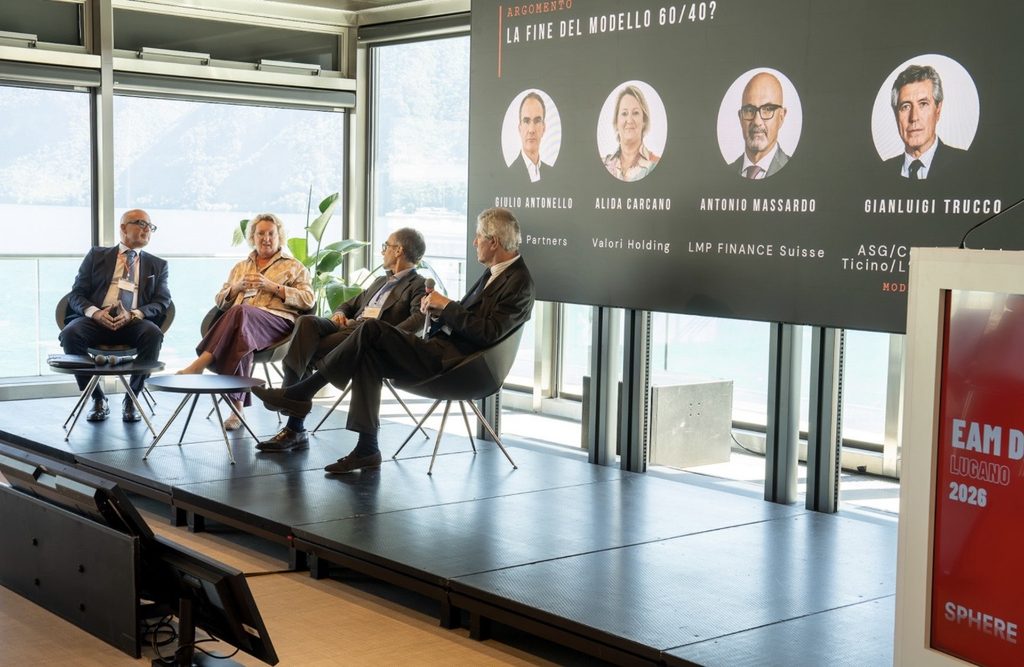
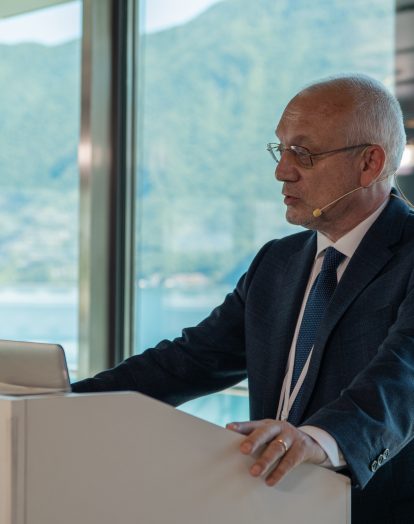
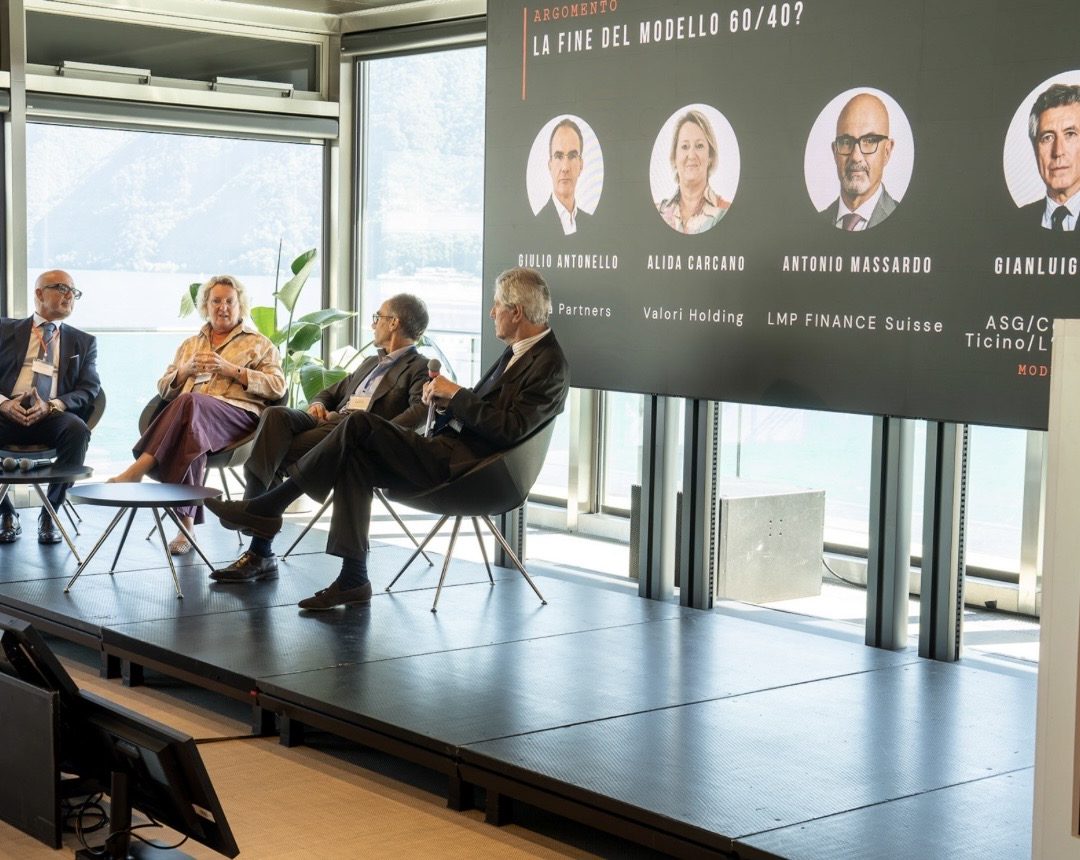
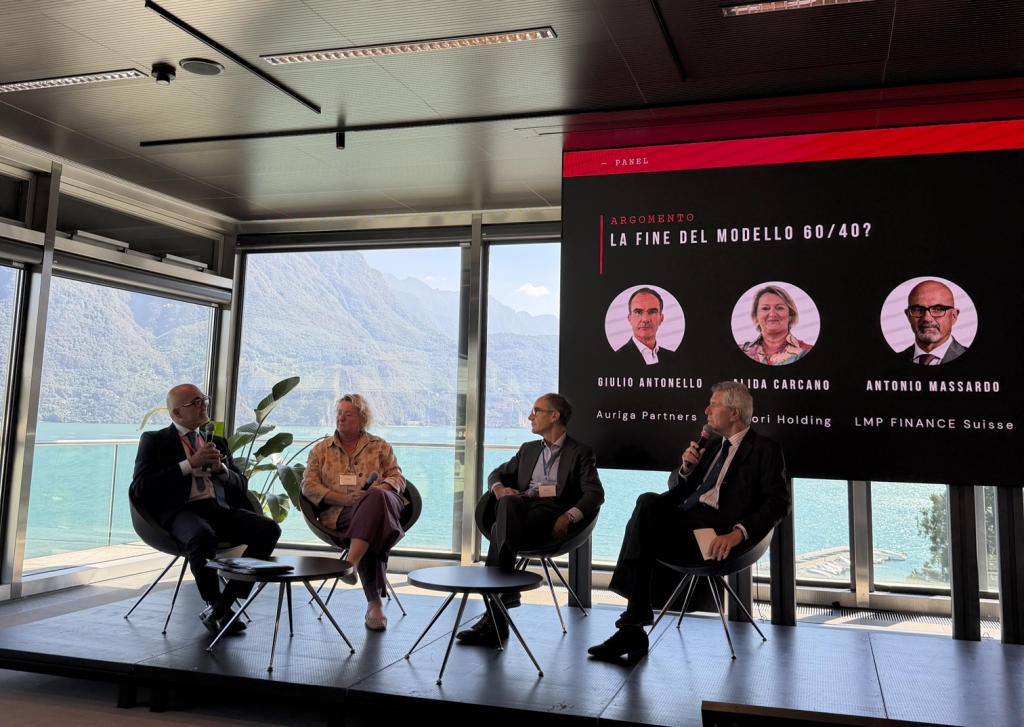
All’EAM Day di Lugano, organizzato da Sphere al LAC, Antonio Massardo, Chairman di LMP Finance Suisse, è intervenuto al panel dedicato al futuro del portafoglio bilanciato. Con lui c’erano Alida Carcano (Valori Holding) e Giulio Antonello (Auriga Partners), con la moderazione di Gianluigi Trucco. La domanda di partenza era volutamente provocatoria. La risposta dei relatori è stata unanime nella sostanza, anche se diversa nelle sfumature: il modello 60/40 non è finito, ma i suoi due “contenitori” oggi svolgono un ruolo diverso da quello per cui erano nati.
Il 40 rende, ma non protegge più
Antonio Massardo ha portato il dibattito sui mercati. Con il ciclo di rialzi avviato nel 2022, le obbligazioni sono tornate a rendere. Oggi l’indice obbligazionario aggregato americano offre circa il 5,3% a scadenza, e il decennale del Tesoro il 5%, il livello più alto dal 2007. Lo shock inflazionistico ne ha però mostrato il limite. Quando il rischio viene dall’inflazione, azioni e obbligazioni tendono a scendere insieme, e le obbligazioni perdono la funzione difensiva che conservano nelle fasi di rallentamento economico. Nel 2022 il 60/40 americano ha perso il 17,5%, il peggior anno dal 1937. Anche nel 2026, con l’inflazione tornata a salire, le obbligazioni USA sono in calo da inizio anno, e il portafoglio bilanciato guadagna solo grazie alla parte azionaria.
Non è un’anomalia. Dal 1870 la correlazione tra azioni e obbligazioni è stata positiva in quasi quattro anni su cinque: il ventennio in cui le obbligazioni hanno protetto sistematicamente è stato l’eccezione, non la regola. Il 40 è quindi diventato una fonte di rendimento, non più una protezione garantita, e la protezione va cercata anche dentro la componente azionaria. Per l’investitore in franchi il quadro è ancora più severo. Il decennale della Confederazione rende circa lo 0,55%, meno dell’inflazione svizzera: in franchi, il 40 oggi non batte nemmeno il costo della vita.
Qui entra in gioco il tema della concentrazione. Chi replica passivamente l’S&P 500 ha oggi quasi il 40% dell’investimento in dieci società, e circa il 35% nelle sole Magnifiche Sette. In Svizzera il fenomeno è ancora più marcato: nello SMI i primi tre titoli pesano oltre il 40% dell’indice. Per Massardo, indici così concentrati non offrono più la diversificazione che promettono. Questo apre spazio a una gestione attiva basata su titoli diretti e su un approccio sistematico. È una tesi che va dimostrata con i risultati, perché la statistica è severa: su dieci anni, secondo SPIVA, il 98% dei fondi azionari globali in euro ha fatto peggio del proprio indice. A fare la differenza, quindi, non è l’etichetta “attiva”, ma il metodo. E qui un gestore indipendente ha un vantaggio: le grandi strutture sono spesso frenate da vincoli di compliance, benchmark e reputazione che a lui non si applicano.
Massardo ha segnalato infine un fattore di medio periodo: la liquidità in attesa. Dal Covid in poi, tra pandemia, guerre e tassi tornati finalmente a remunerare il contante, molti investitori sono rimasti alla finestra. I fondi monetari americani gestiscono oggi circa 7,9 trilioni di dollari, vicino al massimo storico. Rendono poco meno del 4% e, con la Fed che ha appena alzato i tassi e ne prevede un altro entro fine anno, non hanno fretta di muoversi. L’esperienza insegna che il rientro non sarà immediato: anche dopo il taglio dei tassi del settembre 2024, la liquidità nei monetari ha continuato a crescere. Ma quando il differenziale di rendimento si ridurrà davvero, quella massa dovrà tornare a cercare rendimento. Una parte significativa confluirà verso gli attivi reali, a partire dall’azionario. È una riserva di domanda potenziale enorme, che oggi i mercati non stanno ancora prezzando.
La sfida generazionale
A inquadrare il tema è stato Antonio Massardo, con una delle frasi più riprese del panel. Oggi i clienti si informano attraverso strumenti come ChatGPT, che «vendono conoscenza senza esperienza». È una distinzione che tocca il cuore del mestiere: l’informazione si trova ovunque, ma l’esperienza nel gestire un patrimonio attraverso i cicli di mercato non si scarica da un’app. Alida Carcano ha portato il ragionamento sul piano generazionale. Con l’allungamento della vita, i gestori seguono oggi tre o quattro generazioni della stessa famiglia, e i più giovani si formano su social e piattaforme di intelligenza artificiale senza aver mai attraversato una vera crisi di mercato. La conclusione condivisa è che l’educazione finanziaria diventa parte integrante del mandato: il valore del gestore sta nel trasformare l’informazione in giudizio, perché un portafoglio non sia, nelle parole di Carcano, «un’accozzaglia di titoli».
Su ESG e costi il panel ha registrato una certa stanchezza verso la narrazione sulla sostenibilità dopo gli anni del greenwashing. È emersa però anche la convinzione che il tema tornerà centrale. Quanto ai costi, per Massardo la gestione attiva costa di più e deve giustificarlo con i risultati: è su questo che il cliente giudica.
La lettura di LMP
Per LMP Finance Suisse il panel conferma un principio che guida la nostra gestione. La diversificazione efficace non nasce dall’etichetta delle asset class, ma dalla scelta di fonti di rischio realmente decorrelate e dalla selezione diretta dei titoli. Il 60/40 resta un punto di riferimento utile. Va però riletto alla luce di un mondo in cui le obbligazioni rendono ma non proteggono, e in cui gli indici non sono più diversificati come sembrano.